私自身、40代前半の頃は「まだ老後まで時間がある」「周りもこれくらい使っているから大丈夫」と、教育費や住宅ローン、何気ない外食やサブスクの支払いを深く考えずに過ごしていました。
しかし、ある時家計を本気で見直したところ、年間で数十万円もの「無駄な固定費」や「見栄のための支出」があることに気づき愕然としました。
そこから、使っていないサブスクの解約、教育費と老後資金のシミュレーション作成、そして「本当に必要なものか」を一度立ち止まって考える習慣をつけたことで、将来への漠然とした不安が大きく軽減されました。
- はじめに
- 老後2,000万円問題
- なぜ40代のお金の判断は取り返しがつかないのか
- 失敗① 生命保険を「なんとなく」入り続ける・見直さない
- 失敗② 住宅ローンを無計画に組む・返す
- 失敗③ 子どもの教育費に「過剰投資・全投入」する
- 失敗④ 老後の投資を「まだ早い」と先延ばしにする(iDeCo・NISA未活用)
- 失敗⑤ 投資詐欺・ハイリスク商品に手を出す
- 失敗⑥ 見栄のための高額消費・生活水準を上げ続ける
- 失敗⑦ 副業・自己投資をケチる
- 失敗⑧ 外食・サブスクの「ちりつも」浪費を放置する
- 失敗⑨ 緊急予備資金を持たない
- 失敗⑩ クレジットカードのリボ払い・キャッシングを使う
- 失敗⑪ 親のお金の問題に無関心でいる
- 失敗⑫ 健康への投資を後回しにする
- 失敗⑬ お金の知識をアップデートしない
はじめに
「気づいたら40代になっていたけど、貯金がほとんどない」 「毎月そこそこ稼いでいるのに、なぜかお金が残らない」
そんな不安を感じている方は、実はとても多いです。
40代は人生の中でも収入のピークを迎える一方で、支出も最大になりやすい時期。
住宅ローン、子どもの教育費、親の介護費用……様々なお金の問題が重なるこの時期に、間違ったお金の使い方をしてしまうと、老後に取り返しのつかない事態を招くことがあります。
この記事では、40代が絶対にやってはいけないお金の失敗・使い方を13個、具体的な対策とともに解説します。心当たりがある方は、今すぐ見直すチャンスです。
老後2,000万円問題
2019年に話題になった「老後2,000万円問題」は、金融庁の報告書で示された高齢夫婦無職世帯の家計収支をもとにした試算です。
報告書では、毎月の不足額を約5万円とし、20~30年で約1,300万~2,000万円の不足になる可能性が示されました。
ただし、これはすべての世帯に2,000万円の不足が生じるという意味ではありません。年金額、生活費、保有資産、住居費などによって必要な老後資金は大きく異なります。
なお、この「2,000万円」は政府が正式に「全員に2,000万円必要」と決定した数字ではありません。金融庁報告書をめぐってはその後、金融審議会でも問題点が説明されています。
なぜ40代のお金の判断は取り返しがつかないのか
日本人の平均退職年齢は60〜65歳の実際の裏付けは「制度」であって「実態の平均退職年齢」ではありません。
厚生労働省のデータで確実に言えるのは以下の制度上の年齢です。
- 定年を定める場合、定年年齢は60歳以上とする必要がある(高年齢者雇用安定法第8条) Ministry of Health, Labour and Welfare
- 定年年齢を65歳未満に定めている事業主は、65歳までの雇用確保措置(定年引上げ・継続雇用制度・定年廃止のいずれか)を講じる義務がある(同法第9条) Ministry of Health, Labour and Welfare
つまり「60〜65歳」という数字は、「実際に人々が引退する平均年齢」の統計データではなく、「企業の定年制度が60歳以上65歳未満の場合、65歳までは雇用確保が義務付けられている」という法制度上の年齢帯です。
厚生労働省「高年齢者雇用状況等報告」(定年制度・継続雇用の実態データ参考)
20代・30代のお金の失敗は「まだ時間がある」という言葉で救われることがあります。しかし40代になると、老後まで残り約20〜25年しかありません。
40代から始める資産形成では「時間」が重要
J-FLEC「家計の金融行動に関する世論調査」では、年代別の金融資産保有状況などを確認できます。40代の家計状況を把握する際は、「平均額」だけを見るのではなく、自分の収入・支出・負債・今後必要になる教育費や老後資金を合わせて考えることが大切です。
出典:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」
2025年調査は、二人以上世帯5,000世帯、単身世帯2,500世帯を対象に実施され、年齢別のデータも公開されています。
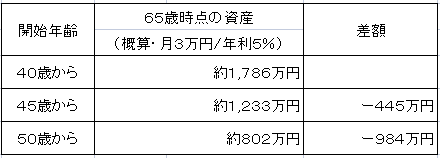
たとえば月3万円(毎月の積立額)を年利5%で運用した場合、40歳から25年間運用 → 約1,786万円 50歳から15年間運用 → 約802万円
※毎月積立額(仮定)30,000円
金利5%(月利)5%÷12=0.41667%
25年間運用 積立複利 (1.0041667の300べき乗)
(Excel FV(0.05/12,300,-30000)=約1,786万円
5%という数字の妥当性
5%という数字は、将来の運用成果を予測したものではなく、複利効果を説明するために設定した仮定です。実際の運用では元本割れやマイナスになる可能性もあります。
同じ条件でも、開始時期を10年遅らせると、試算上の将来資産は大きく減少します。
失敗① 生命保険を「なんとなく」入り続ける・見直さない
40代になっても、若い頃に加入した保険をそのまま継続していると、必要以上の保険料を払い続けている可能性があります。
生命保険文化センターの「生活基盤の安定を図る生活設計」(2024年度)によると、2人以上世帯の年間払込保険料は平均35.3万円(月換算で約2.9万円)です。
保険は「自分では対応できないリスクに備えるもの」というのが基本の考え方です。
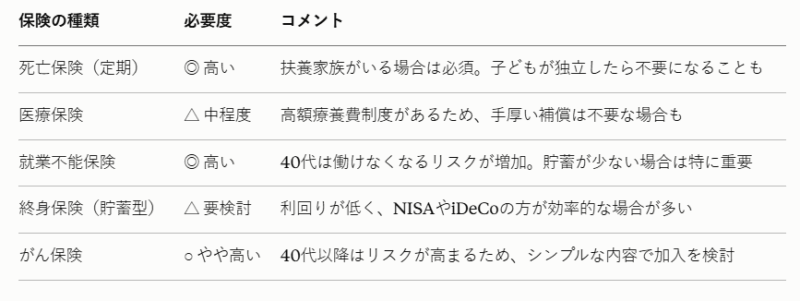
✅ 今すぐやること:全ての保険証券を引っ張り出し、「誰のために・何のために必要か」を再確認。
不要な特約や死亡保障は解約または減額しましょう。
失敗② 住宅ローンを無計画に組む・返す
40代でマイホームを購入する、あるいは既存ローンの見直しをする際に注意すべき点は3つあります。
① 返済期間を長く設定しすぎる
35年ローンを45歳で組むと、完済は80歳。
定年後も返済が続く状態は老後の家計に深刻なダメージを与えます。
できれば65歳までに完済できる設計を目指しましょう。
② 「繰り上げ返済 vs 投資」を考えずに、なんとなく判断する
なんとなく判断する 低金利のローンに対してひたすら繰り上げ返済するのは投資機会の損失につながる場合があります。
逆に金利が高いローンを残したまま貯蓄口座に眠らせるのも問題。
ローン金利と運用利回りを比較して判断することが重要です。
③ 頭金を出し過ぎて手元資金がなくなる
頭金を入れた後も、生活費の6ヶ月分以上の現金は必ず手元に残しておきましょう。
💡 目安:住宅ローンの返済額は手取り月収の25%以内、変動金利を選ぶ場合は金利上昇リスクを必ず理解した上で選択しましょう。
失敗③ 子どもの教育費に「過剰投資・全投入」する
子どもに良い教育を受けさせたいという気持ちは自然なことですが、自分たちの老後資金を犠牲にするのは最も危険な行為のひとつです。
老後資金は「借りられない」お金です。
住宅ローンも教育ローンも存在しますが、「老後ローン」は存在しません。
子どもは奨学金を借りることができますが、あなたの老後は自分で備えるしかありません。
・自分たちの老後資金の確保(最優先)
・教育費の目標額を決め、それ以上は出さないルールを作る(学資保険・ジュニアNISA等で分離管理) ・老後資金と教育費は「別口座」で管理する
失敗④ 老後の投資を「まだ早い」と先延ばしにする(iDeCo・NISA未活用)
「投資は怖い」「まず勉強してから」と言いながら何年も経過していませんか?
40代で投資を始めるのと50代で始めるのでは、老後の資産が数百万〜1,000万円以上変わる可能性があります。
日本にはiDeCo・新NISAという税制優遇制度があります。これを活用しないのは「使える節税チャンスを捨てている」のと同じです。
✅ 今すぐやること:まずはiDeCoや新NISAの制度・メリット・リスクを確認し、自分の家計に合うか考えてみましょう。
失敗⑤ 投資詐欺・ハイリスク商品に手を出す
40代になり「このままではまずい」と焦り始めると、「確実に増やせる」「元本保証」「高利回り」といった甘い言葉に引き寄せられやすくなります。
近年増加しているのが、SNSを使った投資詐欺です。
私自身の体験
私自身も、AIによる自動収益化をうたった投資話に勧誘された経験があります。
ソフトを購入・活動資金を入金し事務員から起動方法を教えてもらいあとはスタートでAIが自動収益化。
活動金額でAIが自動収益化のはずがみるみる金額が無くなって0、
途中事務に「どんどん金額が無くなっていますが」に「AIが市場を見ていると思いますよ」??。
資金残高が0になり資金入れますかとメール連絡!AIを進めるにも後で考えるとソフトなんかは簡単に作れますよね勉強にしては高い授業料でした。
この経験から、投資では「AIだから」「自動だから」という言葉だけを信用せず、投資先や事業者について自分で確認することが重要だと学びました。
怪しい投資話の見分け方 ・「絶対に儲かる」「元本保証」という言葉を使う ・「今だけ」「限定」と急かしてくる ・投資先の詳細が不明瞭・説明が曖昧 ・金融庁に登録されていない業者 ・SNSやLINEのみで勧誘してくる
投資で大切なのは「焦らないこと」。長期・分散・積み立てという基本原則を守ることが、資産形成の王道です。
失敗⑥ 見栄のための高額消費・生活水準を上げ続ける
40代は収入のピークを迎える一方、社会的地位が上がり「それなりの生活」を見せたくなる年代でもあります。
しかし収入が上がると同時に支出も青天井に増えていく状態を、経済学では「ライフスタイル・インフレーション」と呼びます。
車は購入費だけでなく、税金・保険・車検・駐車場・燃料などの維持費も考えて選びましょう。
✅ 今すぐやること:手取り収入の20〜30%を貯蓄・投資に回す「先取り貯蓄」ルールを作り、残りの範囲内で生活する習慣をつけましょう。
失敗⑦ 副業・自己投資をケチる
節約ばかりに目を向け、「収入を増やす」視点を忘れていませんか?
40代は経験とスキルがあり、副業・フリーランス・資格取得などで収入を伸ばせる可能性が最も高い年代のひとつです。
年収が50万円上がれば10年で500万円の差になります。自己投資は、将来の収入や仕事の選択肢を広げる可能性があります。
✅ 今すぐやること:月1〜3万円を「自己投資予算」として確保し、今のキャリアに直結するスキルに使いましょう。
失敗⑧ 外食・サブスクの「ちりつも」浪費を放置する
毎日のコーヒー・使っていないサブスク・頻繁な外食……どれも1回は少額ですが、積み重なると恐ろしい金額になります。
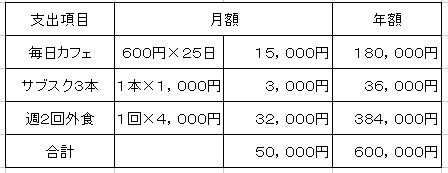
例えば月5,000円のサブスクでも、年間では6万円になります。小さな支出でも、長期間続けば家計への影響は無視できません。
✅ 今すぐやること:クレジットカードの明細を3ヶ月分さかのぼり、不要なサブスクを全て洗い出して即解約。
失敗⑨ 緊急予備資金を持たない
突然のリストラ、病気による入院、車や家電の故障——人生では予期せぬ出費が必ず発生します。緊急予備資金がないと、積み立てた投資を最悪のタイミングで解約する羽目になります。
📌 目安:生活費の3〜6ヶ月分を、投資用の口座とは別に、すぐ引き出せる普通預金口座で確保しておくこと。まずは100万円を目標にしましょう。
失敗⑩ クレジットカードのリボ払い・キャッシングを使う
リボ払いの金利は年15〜18%が一般的。これは株式投資の平均リターン(年5〜7%)の2〜3倍もの負の利回りを払い続けることを意味します。
40代でリボ払いを抱えているなら、全ての投資より先に返済を優先してください。ボーナスや貯蓄で一括返済する計画を立て、以後は一括払いのみに変更しましょう。
失敗⑪ 親のお金の問題に無関心でいる
40代になると、親が60〜70代になっているケースが多くなります。介護が始まった場合、施設入居費・医療費・在宅介護費用などで、数百万円単位の費用がかかることも珍しくありません。
・親の年金額・預貯金・保険契約の把握 ・実家の不動産や相続財産の確認 ・兄弟姉妹との介護・費用負担の話し合い
「縁起でもない」と先延ばしにせず、元気なうちに家族でお金の話をしておくことが、後々のトラブルを大幅に減らします。
失敗⑫ 健康への投資を後回しにする
お金の話なのに健康?と思うかもしれませんが、40代の健康投資は最高のコストカットです。
40代では、健康診断や歯科検診などを後回しにせず、健康維持に必要な支出を「浪費」と考えないことも大切です。
・年1回の人間ドックは必ず受ける(特にがん検診)
・月5,000〜10,000円のジム代は「保険料」と考える
・歯の定期検診を毎年受ける(歯周病は万病の元)
失敗⑬ お金の知識をアップデートしない
税制や社会保険制度、投資環境は毎年のように変化しています。「昔学んだ知識だけで大丈夫」という油断が、知らぬ間に損をする原因になります。たとえば新NISAは2024年に制度が大幅に改正されました。
・経済・マネー系のニュースアプリを毎朝チェックする ・年に2〜3冊、お金に関する本を読む ・FPに相談する機会を作る
まとめー40代からでも遅くない!今日からできること
今回紹介した13の失敗をまとめます。
- 生命保険を「なんとなく」入り続ける
- 住宅ローンを無計画に組む・返す
- 子どもの教育費に過剰投資・全投入する
- 老後の投資を先延ばしにする
- 投資詐欺・ハイリスク商品に手を出す
- 見栄のための高額消費・生活水準を上げ続ける
- 副業・自己投資をケチる
- 外食・サブスクの浪費を放置する
- 緊急予備資金を持たない
- リボ払い・キャッシングを使う
- 親のお金の問題に無関心でいる
- 健康への投資を後回しにする
- お金の知識をアップデートしない
どれか一つでも「心当たりがある」と感じたなら、それは今すぐ見直すサインです。
40代は、老後に向けた資産形成や家計の見直しを始める重要な時期です。
まずは「緊急予備資金を作る」「NISAの口座を開設する」「保険を見直す」など、できることから一つずつ始めることが大切です。
※本記事は一般的な情報提供を目的としており、個別の投資・保険・税務アドバイスではありません。具体的なご相談はFPや税理士などの専門家にご相談ください。

コメント
90~95点